 作者:百姓评车
 来源:百姓汽车
 时间 2026-11-22
 浏览:43775
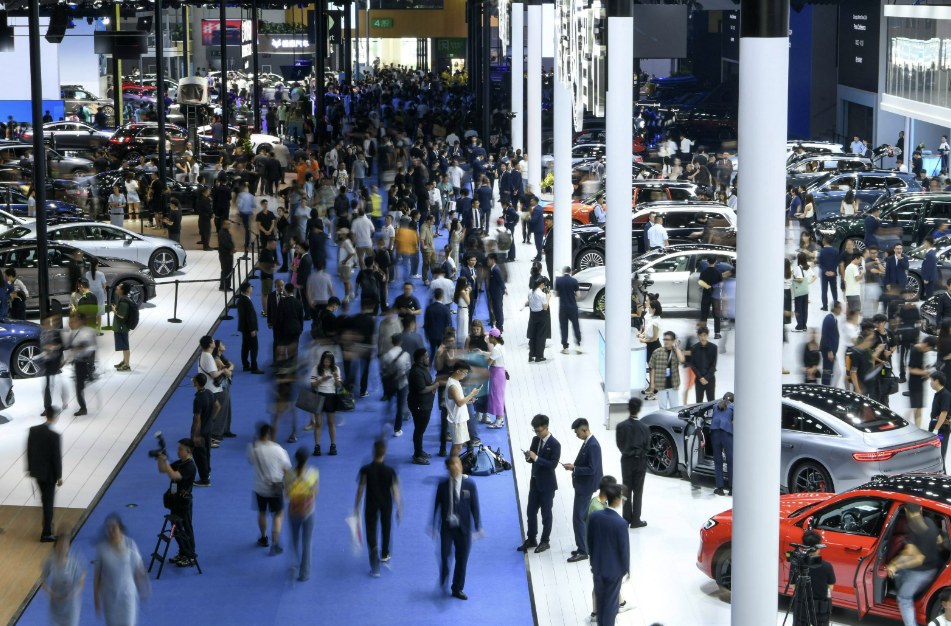
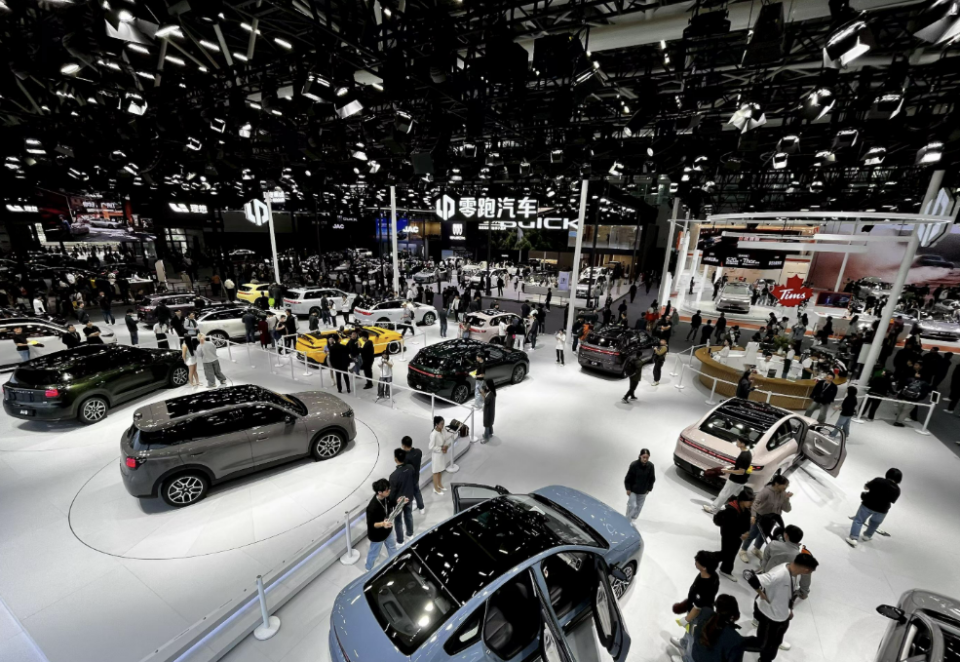
二十二万平方米的展馆,一千一百零六台展车,一百一十五台首发新车,这是2026年广州车展给出的官方数字,看上去依旧体面。但真正值得琢磨的不是这些数字,而是那些空出来的位置。劳斯莱斯、宾利、法拉利、兰博基尼、玛莎拉蒂集体不来,往届的超豪华专馆彻底消失;特斯拉连续多年不设展台;雪佛兰、标致、雪铁龙、捷达、斯巴鲁、起亚、smart、捷豹路虎、东风风神等十几家品牌同样缺席。车展是行业最诚实的一张体检表,愿意花钱摆展台的,说明还有故事要讲;连展台都省了的,多半是账已经算不平了。
把镜头从展馆拉到终端,情况更直接。今年前十半个月,全国乘用车零售六十一万辆出头,同比下降四分之一,新能源零售也跟跌一成三。七月的燃油车零售同比下降四成以上,纯燃油车接近腰斩。这不是某一家的失速,是全行业同时踩了刹车。更刺眼的一组对比是,新能源零售渗透率已经冲到七成以上,批发口径甚至超过八成,也就是说电车已经赢下了市场份额的战争,却没能赢下利润的战争。渗透率越高,价格战打得越狠,因为大家卖的已经是同一类产品,只能在配置表和价位上互相挤压。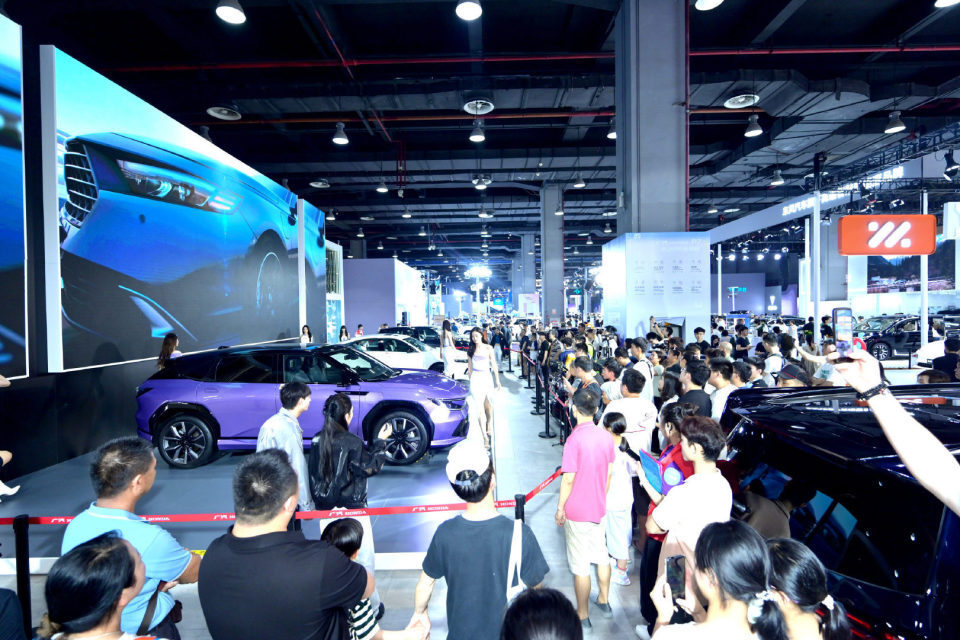
利润表上的数字最能说明残酷程度。国内汽车制造业利润率从2017年的7.8%一路滑到2025年的4.1%,今年上半年进一步跌到3.8%,整车制造环节的单车净利率只有1.5%左右。按二十万元的单车均价折算,一辆车整车厂赚三千块,还不够一块动力电池成本的零头。上半年新能源车降价力度超过一成二,燃油车降价超过一成四,这种降幅不是让利,是失血。而成本端几乎没有喘息空间,电池、芯片、智能化研发每一样都在涨价,一款城市领航辅助驾驶的研发投入,够中小车企卖好几年车。收入在跌,成本在涨,中间的差额只能从利润里抠,抠到抠不动的时候,就是出清的开始。
更麻烦的是供给端还在往里挤。国内在售汽车品牌超过一百三十个,今年上半年投放的新车超过五百款,有月份单月新车发布接近两百款。市场在缩,产品在爆,结果就是同质化到令人麻木,十款车里八款的造型、座舱、智驾方案大同小异。规模经济是汽车行业的铁律,研发要摊、供应链要摊、渠道要摊,销量上不去,摊薄就无从谈起,于是越卖越亏,越亏越要降价换量。行业内的普遍判断是,七十多家主要整车企业里,未来能健康活下来的大概只有十五家左右。这个数字不是危言耸听,是算术。
分化已经肉眼可见。比亚迪单月接近五十万辆,零跑连续破十万,小米、小鹏站稳五万辆,头部在吞噬退场者留下的份额。另一端,赛力斯同比跌去一半,理想跌破三万辆,长城同比下滑超过一成五,一批品牌在盈亏平衡线下方挣扎。有意思的是,四十万元以上的高端新能源市场今年上半年同比增长四成六,自主品牌拿下近六成份额。这说明消费者不是不花钱,而是不愿意为单纯的便宜买单。降价换来的订单没有忠诚度,技术、智能和品牌带来的溢价才有。价格战的边际效用见底,竞争正在从全域降价转向分层肉搏,谁能守住一个价格带的价值感,谁就能活。
超豪华品牌的退场其实是一个信号。兰博基尼2005年第一次带着跑车登陆中国车展,到今年正好二十年,二十年一个周期,结束了。这些品牌不是不重视中国市场,而是算过账之后发现,在中国摆一个展台的投入,换不回对应的销量和声量,它们在中国的高净值客群正在被国产百万级产品分流。合资品牌的处境类似,东风本田二厂停产、雪佛兰退出中国市场,都是同一套逻辑的不同版本:燃油车资产太重,转身太慢,渠道在收缩,品牌溢价在消失。缺席车展只是结果,不是原因。
唯一还在增长的出口,也没那么好做了。奇瑞上半年出口九十四万辆,同比增长七成,海外销量占比接近七成,创下中国车企半年出海纪录,但它的单车售价同比下降百分之六,单车净利下降近两成,海外单车售价甚至跌了一点六万元。以价换量的打法搬到海外,同样在稀释利润。与此同时,关税、配额、出口退税下调、电池消费税、汇率波动,一层层叠加,出海的窗口正在收窄。过去出海是消化产能、赚取利润的通道,现在更像一场需要精细运营的硬仗。
百姓评车
所以,这届车展真正告诉我们的,不是谁来了谁没来,而是这个行业已经彻底换了赛道。增量时代靠的是抢地盘,存量时代靠的是活下来。接下来会发生三件事:品牌数量会大规模出清,合并、退场、代工会成为常态;竞争重心从销量排名转向现金流、体系效率和单车盈利;消费者的决策逻辑也会变,看配置之外,还要看这个品牌三年后还在不在。对于还在牌桌上的企业,这是一个必须把每一分钱花在刀刃上的阶段;对于准备买车的人,这是一个需要把品牌生存能力写进购车清单的年份。车展的灯光依旧很亮,但照亮的不再是热闹,而是分化。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com