 作者:百姓评车
 来源:百姓汽车
 时间 2026-11-02
 浏览:46674
多数人看到小鹏给MONA单独开门店,第一反应是又一场品牌拆分要开始了。
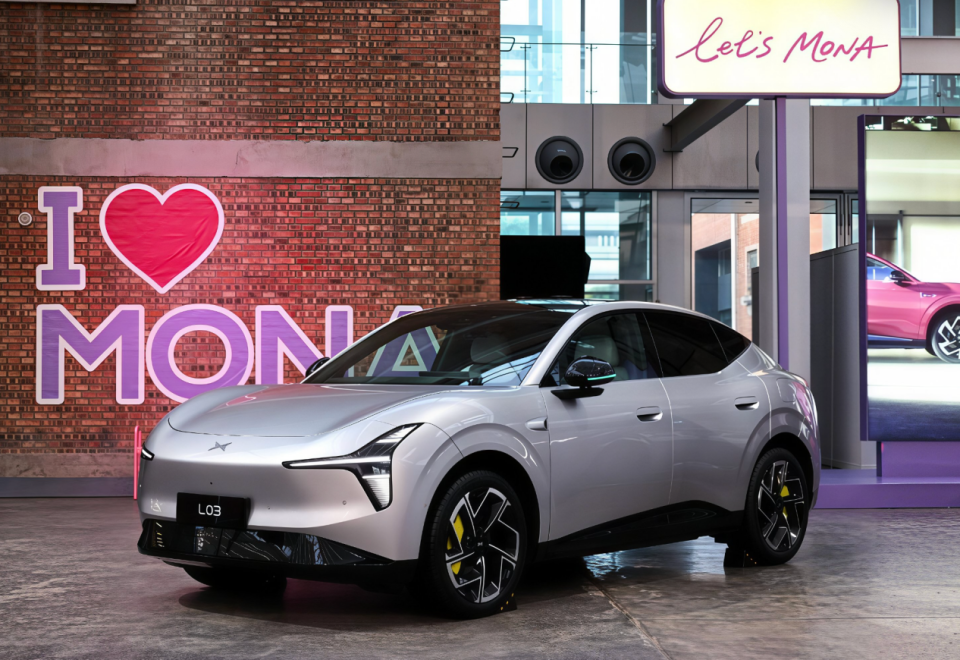
王凤英在2026巴黎车展上的采访,也确实留下了口子,表示不排除MONA品牌独立的可能性。可仔细琢磨,其中的味道有些不太一样。它不是一个宣告,是留白。王凤英只讲渠道层面的拆分,绝口不提品牌切割的时间表。与其说小鹏在拆品牌,不如说它把"独立"从一道必选题,变成了暂缓作答、交由数据裁决的开放选项。
品牌独立,在这个动作里不是目标,只是一种可能性。这种审慎,本身就是信号。
MONA单独开店
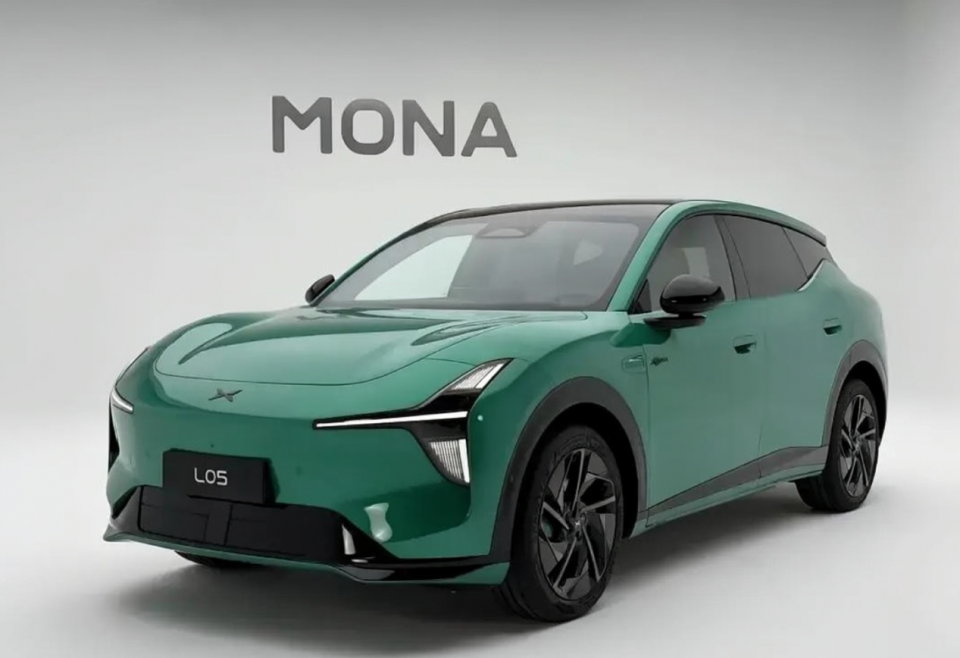
很多人把小鹏MONA分网,简单理解成复制行业多品牌老路,可整套策略真正的支点,则是建立在内部产品线的重构之上。小鹏把原先F、D、I、G四条产品线收拢为G、D两条,D线完整归属MONA,G线收拢主品牌全部主力车型,先完成产品线重构,渠道拆分只是后续配套动作。这套顺序,和行业通行逻辑有些不同。
回望国内车企过往的多品牌实践,不管是长城的子品牌矩阵,还是奇瑞捷途、星途的成长路径,大都是先确立独立品牌定位,再围绕品牌边界规划对应的产品谱系,渠道体系紧随品牌战略落地。即便是鸿蒙智行体系,也是先确立系列身份,再匹配对应的产品与门店,当然这套合作模式受华为渠道体系约束,情况和小鹏内部调整并不完全等同。
绝大多数玩家的逻辑,是先定名分大义,再排布兵马。小鹏的路径则是兵马未动,粮草先行,并不急于敲定MONA是否成为法律意义上的独立品牌。
但这套模式并非万全之策。先切管线、后看渠道数据再决定品牌命运,固然能规避品牌独立带来的风险,可也会留下新的矛盾。内部两条管线并行,要平衡资源倾斜;终端渠道分开之后,主品牌与MONA的用户认知如何区隔,经销商的预期如何管理,都没有现成答案。产品线先行只是创造了战略弹性,并不等于已经拿到成功的结果。
最终MONA要不要走向完全独立,依旧要看市场给出的答卷。
小鹏汽车的留白
这一步为什么要这么走?根据第三方行业统计,MONA系列已经成长为小鹏主要销量支柱,客观上已经具备支撑独立销售网点的基础条件;再加上内部多款新车集中投放,原有展厅的陈列、试驾接待资源日趋紧张,现有门店空间已经很难承载全部产品线的展示需求。基于这两项已经落地的客观条件,外界有理由推测,整套渠道调整并非突发想法,存在前期筹备铺垫的可能性。
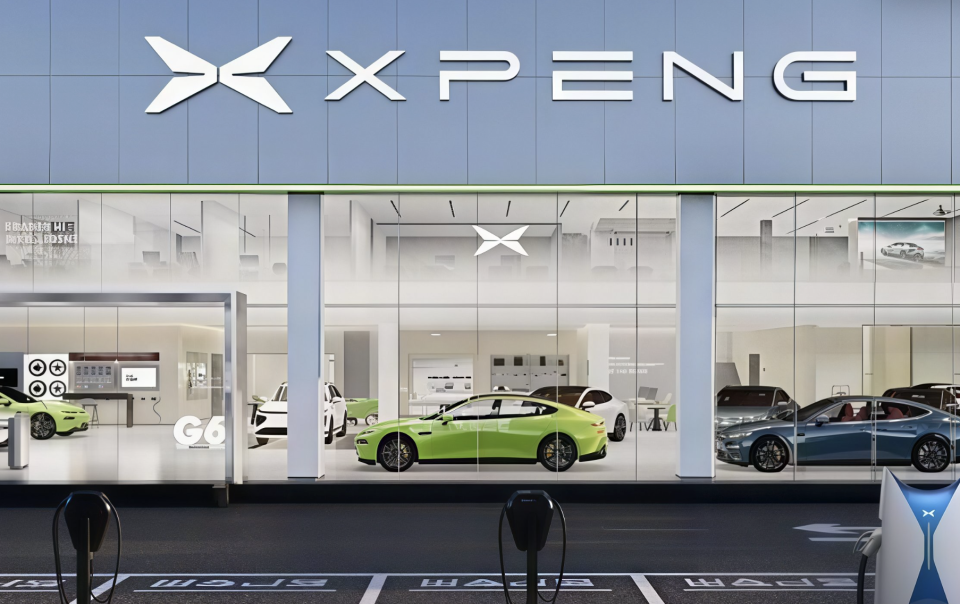
但真正耐人寻味的,并不在于开设门店这件事本身,而是战略弹性。这套安排相当于设置了一套市场验证机制:倘若MONA独立渠道能够跑通,小鹏汽车便可以顺势向前推进商标划分、运营体系重构、经销商网络重新签约等全套品牌独立动作,后续推进自然顺理成章;一旦渠道实践暴露出问题,比如获客不及预期、同城竞争消耗过大,理论上企业依旧拥有退回混网销售模式的选项,现实落地还会受经销商合约、实体资产等条件约束。当然回撤也并非零成本,建店投入、销售团队培训、佣金考核体系改造、库存重新调配都会形成相应沉没成本,但对比直接完成品牌切割,整体风险处在相对可控区间。
所以这条渐进式路径,并不代表这就是优于大张旗鼓一次性品牌拆分的更优解法。它本质上是将“MONA品牌独立”这个重大决策向后延期,把判断权交给终端市场的真实经营数据,而不是提前敲定一个非此即彼的答案。这种边走边验证的中间状态,对操盘团队提出很高要求。向前推进过快,容易造成渠道透支、经销商预期错位;动作过于保守迟缓,又会浪费分网带来的资源与时间窗口,进退之间的分寸拿捏,才是这套策略真正的难点所在。
百姓评车
小鹏这次最值得观察的,不是MONA是否独立开门店,而是它把品牌独立这件事,从战略目标变成了战略选项。
这是一种审慎,也可以是一种犹豫。审慎在于,它避免了在品牌条件尚未完全成熟时强行切割;犹豫在于,当企业长期悬置品牌定位,主品牌与MONA之间的用户认知、资源分配和经销商预期,会在反复拉扯中形成新的内耗。
所谓战略弹性,从来不是无成本试错。就看哪个成本更能接受。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com