 作者:百姓评车
 来源:百姓汽车
 时间 2026-11-03
 浏览:43466
金九银十失色,年底冲量还能起多大作用?当市场里的持币用户都在屏息等候11、12月的底价,年底冲量早已褪去往年拉动行情的光环,不再是托举大盘的救市引擎,更像是一场被年度考核指标倒逼出来的市场博弈。
评判它的价值,不能简单用有用或者没用这样的话语来概括。我们先要分清它的作用边界,看清它到底能撬动哪一部分需求,又在为谁承接压力。它本来的核心诉求,首先是厂家完成年度考核、经销商冲刺阶梯返利、消化积压库存。
它能激活的,主要是原本就有购车计划、刻意延后下单的观望群体;但也要看到,市场同时存在总需求收缩的情况,所以冲量很难凭空创造新的需求。理解这一点,才不会对年末行情抱有不切实际的期待,看清这场年末让利,本质上只是周期规则催生的阶段性动作。
旺季效果消退
我们先看金九银十为什么失灵?根源是被反复拉扯的价格预期。过去销售旺季的逻辑,一是价格的稀缺性。九、十月是一年里优惠力度的高点,淡季拿不到的权益,只有等旺季节点才会释放,用户愿意集中在此刻出手,厂家、经销商、消费者三方形成闭环;二是需求的节奏惯性,燃油车主导市场时代,换购、消费释放习惯跟随节庆车展,季节周期和购车周期高度对齐。
如今两样前提都在瓦解。全年无休止的降价促销,抹平淡旺季价差,“再等等更便宜”的心理预期愈发增长,越来越多意向用户选择按住钱包,不去追九十月的行情,转而押注年底或者来年开春,旺季本该集中释放的需求,散成漫无边际的观望情绪。
流通协会调研里,一半以上经销商直言旺季效应明显弱于往年,还有三成多认为它基本不存在,库存预警指数一直压在荣枯线上方,资金链绷得比往年都紧。
更值得留意的是年底冲量这件事的变化。往年是锦上添花,今年是雪中送炭,诉求变了,能撬动的力度自然跟着收敛。
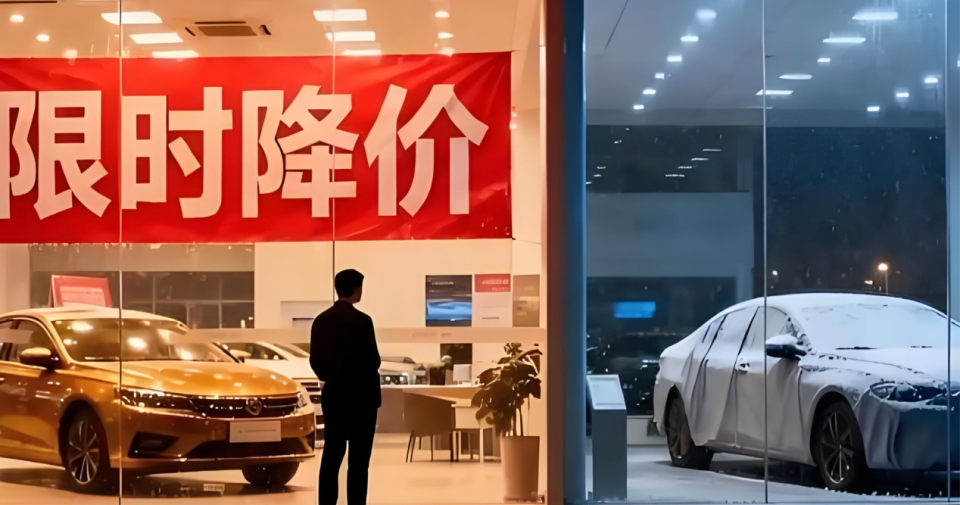
那今年的年底冲量,会出现翘尾的情况吗?冷静地说,会,但是情况或许没有想象的那么好。年底确实会有一批品牌,为了冲年度指标、清积压库存、锁定阶梯返利,放出比平时更有吸引力的权益,积压现车、冷门尾部车型出现阶段性价格松动,年末曲线上大概率翘起来一块,这是典型的短期脉冲。但上限很难突破,当下行业整体利润空间持续收窄,多数品牌可承受的让利空间已经被压缩;当然也有少数品牌愿意主动吞下亏损,以价换量抢夺份额,却很难带动全行业同步放开大幅度让利。
别抱太大希望
具体来看,首先不少经销商长期价格倒挂,单车销售本身就亏,即便加上阶梯返利,也不是所有商家都能填平亏损缺口,终端降价的空间远不如往年。真把价格压到亏损线之下,厂家和经销商都会反复权衡,返利再诱人,也没法无限承接持续的经营性亏损;第二是观望的惯性,没那么好打断。就算12月优惠加码,消费者依然会盘算:明年一开年会不会出新的补贴政策、会不会上新改款车型、价格还有没有下探空间。毕竟现在处于竞争的焦灼期,很多事情还没有迹象,这种情况下,即便单纯加大优惠,能撬动的转化相当有限。
这里还有个变量绕不开:政策。若年底前后地方性补贴或以旧换新有所加码,确实能短暂接住一部分观望的需求,制造一波小回补,但多数常规补贴,只是把本来就要买的人提前,并不是凭空催生出大量新增需求,补贴红利释放完毕,需求的总盘子并不会因此变大。
所以,存量需求就这么多,争抢从不是同步受益。这一波冲量,更可能是结构性修复,而非普涨行情。手里攥着意向的主流用户,本身就更倾向成熟产品、稳妥品牌,考核压力大、库存高的品牌叠加头部热门车型,刚好匹配这部分偏好,更容易抢到提前释放的订单;尾部车型即便主动放价,产品口碑、体系服务都撑不起用户的信任,就算让利,也很难打动这批本来就谨慎的意向客群。
消费者在赌年底,厂家在赌收官,两边都在等一个更好的结果。有限的观望需求被摊开争夺,这场年末牌局,最后拼的是谁更有耐心。
百姓评车
消费者在赌年底,厂家在赌收官,赌到最后,年底冲量只能是这个循环里的过渡。年底行情里,结构分化的戏码会比以往任何时候都更抢眼。
这场年末的牌局,打到最后拼的是谁亏得起、谁等得起,这比单纯的涨跌是更值得观察的信号。明年一开年,这种分化还会顺着价格体系一路传导下去。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com