 作者:百姓评车
 来源:百姓汽车
 时间 2026-11-01
 浏览:46632
十月交付成绩单集中出炉,中国车市今年最深刻的一次格局重塑在这一刻被数据钉死。零跑以十万六千台连续四个月突破十万大关,小米、小鹏双双站上五万台台阶,曾经统领舆论场的蔚小理格局彻底作古。这次洗牌的真正含义,不在数字本身,而在数字背后那条已经不可逆转的行业分界线:谁把智驾打到十多万价位,谁能把产能和渠道真正铺进海外,谁就是这一轮周期的赢家。
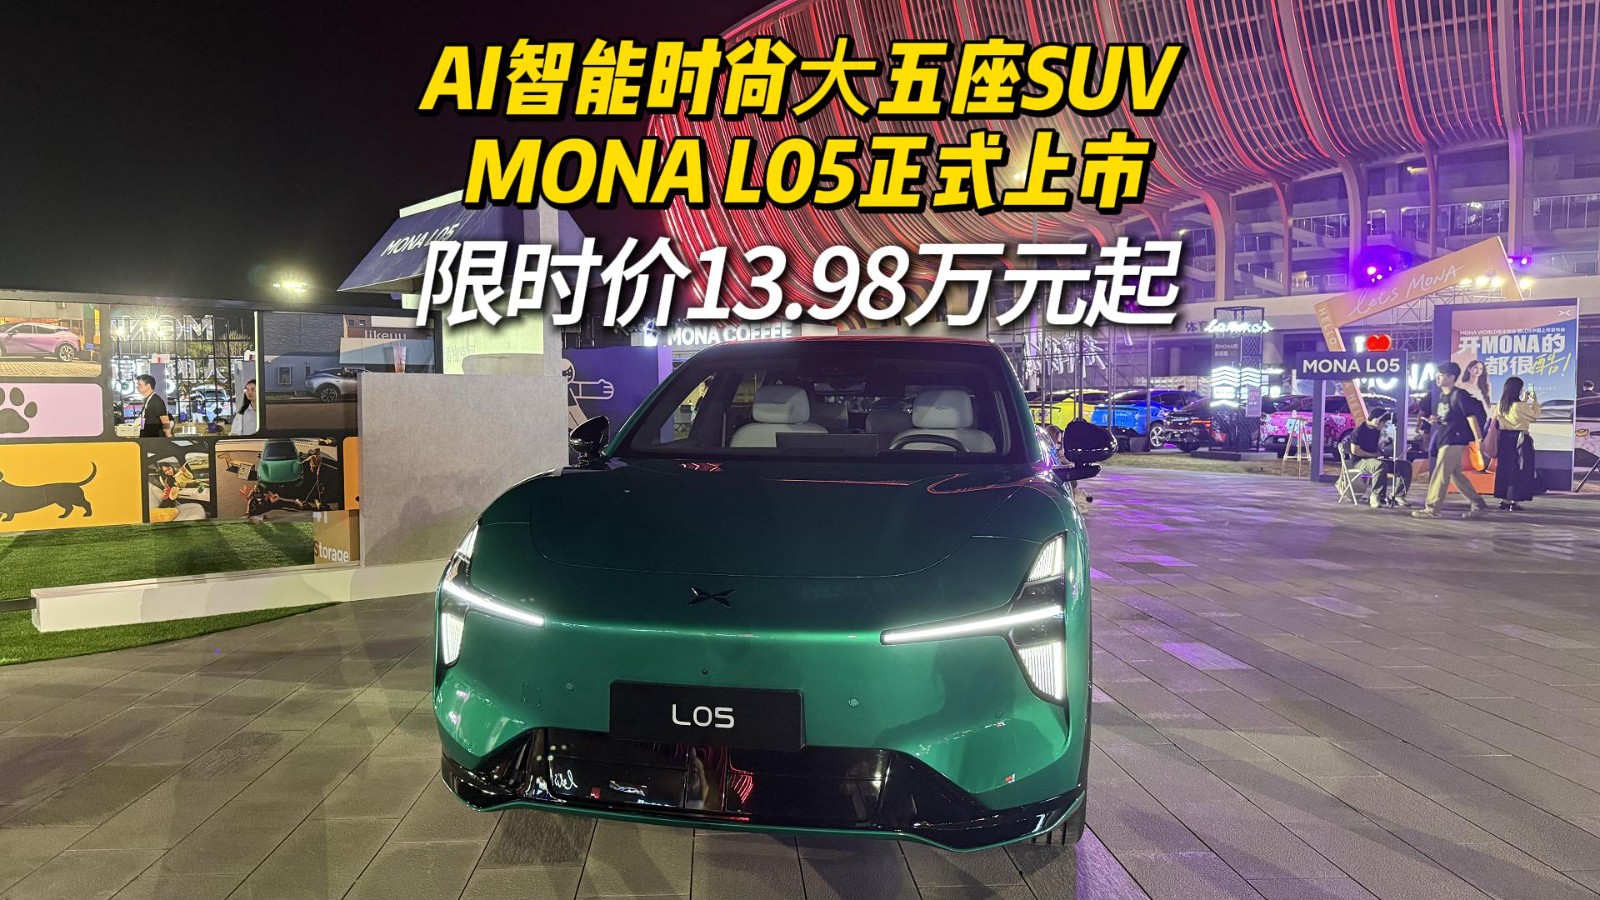
低价智驾是本轮最锋利的一把刀。小鹏MONAL05以十三万九千八的起售价切入大五座SUV市场,上市首批五千台几分钟内被抢空,九成以上订单选择加装高阶智驾。这个数据最值得玩味的不是销量,而是选装率。过去高阶智驾是三十万以上车型的溢价筹码,如今被小鹏硬生生压进十五万以内的价位段,等于把过去两三年积累的智驾心智一次性变现。业内的普遍判断是,这套打法一旦跑通,整个十到二十万价格带都会被迫跟进,那些还在靠配置堆料、靠参数营销撑溢价的新势力将面临最直接的降维打击。
出海则是另一条被验证的路径。小鹏海外交付一万三千台,同比暴涨六成以上;零跑直接把B10的生产线搬进西班牙的Stellantis工厂,用欧洲巨头的本地产能反哺欧洲市场;MG全球新能源销量冲上八万五千台。这种打法的深层逻辑在于,国内市场的价格战已经打到边际利润几乎归零,谁能在海外拿到更高的单车利润,谁就能反过来补贴国内战场的消耗。但也必须清醒地看到,财政部已明确二〇二七年四月起新能源车出口退税率从百分之十三下调至百分之九,车企出海的红利正在被政策提前定价。那些只是把国内打不下去的库存倒去海外的品牌,很快会发现退坡之后连成本都未必覆盖,真正吃得到出海红利的,只有具备本地化研发和属地化生产能力的玩家。
监管的收紧则给这场狂欢踩下了一脚刹车。四部门征求意见稿提出,二〇二七年起新申报车型禁止采用全隐藏式门把手,行车状态下不能开启零重力座椅,新车必须通过两冬一夏和三万公里可靠性测试。这套组合拳直接指向过去几年车圈最泛滥的网红配置。隐藏门把手、零重力躺椅、各种为营销而生却牺牲安全和便利的设计,曾经是新车发布会的最大卖点,如今要被一纸文件集体收编。从另一个角度看,这其实是一次对造车初心的回归,也是在为整个行业的可靠性背书扫清隐患。但对车企而言,代价同样真实——大量已经投入研发、即将量产的方案必须推倒重来,短期研发成本显著抬升,这会让本就现金流紧绷的二三线新势力雪上加霜。
合资老品牌的抱团自救是这条主线下的暗流。一汽、广汽与丰田的重组落地,一汽丰田股权划转,未来一汽丰田与广汽丰田的研发采购体系彻底打通。这轮整合的深层逻辑,是日系燃油体系在大幅收缩中的被迫集中:单打独斗的成本已经撑不起传统动力的延续,只有把平台、供应链和渠道拧成一股绳,才能为燃油时代的最后几年挤出生存空间。业内盛传的大批老岗位调整,意味着这场整合注定伴随阵痛,转型期的人事暗流会在未来一年持续发酵。而仰望鼎曜定档十一月迪拜首发,比亚迪用对开门设计的百万级固态电车对标劳斯莱斯,则是自主品牌在金字塔尖的一次亮剑,证明中国车厂早已不满足于在中低端市场的内卷。
百姓评车
把这几条线索合起来看,银十的排名只是表象,真正的行业拐点已经确立。低价智驾和出海共同定义了新的增长范式,监管在用更严的标准清洗花哨配置,合资巨头在被迫重组自救,新势力的排位则被交付能力、成本控制与海外布局重新排序。热闹的表象之下,是每一个玩家都在重新回答同一个问题:当补贴红利、配置红利和流量红利相继退潮,剩下的核心竞争力到底是什么。答案指向的方向很一致——可靠的技术、扎实的供应链和真正全球化的运营能力。这场洗牌没有旁观者,只有掉队者。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com