 作者:百姓评车
 来源:百姓汽车
 时间 2026-10-10
 浏览:57536
2026年前三季度国内乘用车市场成绩单正式落地。从各大车企披露的交付数据来看,行业整体呈现明显分化格局,多数车企年度销量目标完成率不足六成,距离年初定下的目标缺口巨大。往年正常节奏下,前三季度应当完成全年目标七成以上,而今年消费预期偏弱、存量竞争加剧,不少品牌进度严重滞后。
四季度仅剩三个月窗口期,一场关乎全年财报、渠道信心与行业排名的年末冲量大战已经开启,车企不得不拿出多元手段拉动终端订单。
进度分化显著,头部承压、掉队品牌缺口拉大
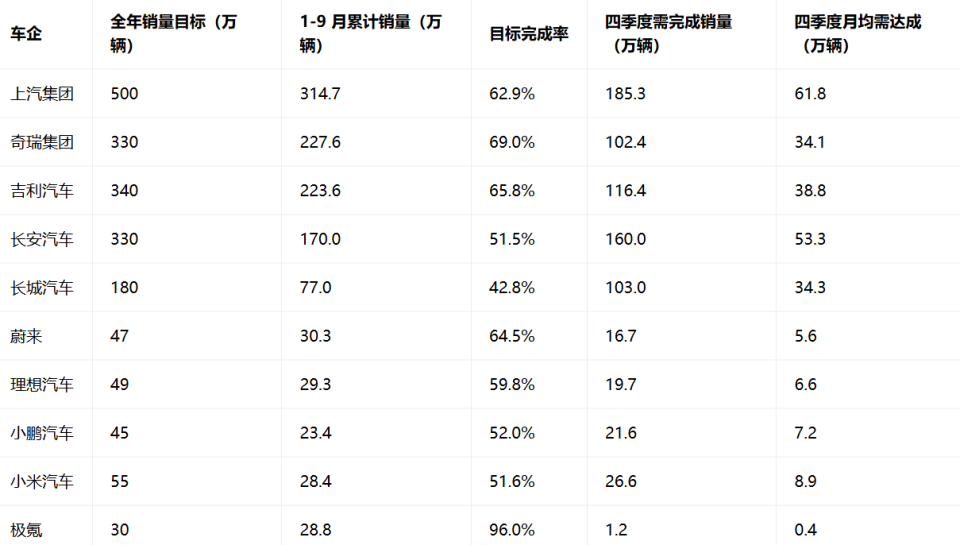
从表格数据能够直观看到,行业两极分化已经到了非常明显的地步。少数品牌早早锁定胜局,极氪前三季度完成率高达96%,四季度几乎不需要额外发力即可完成年度任务,是今年车市为数不多可以“躺平收官”的品牌。奇瑞、吉利、上汽的完成率突破60%,属于行业第一梯队,虽然仍有不小的销量缺口,但凭借庞大的基盘、稳定的产能和渠道网络,尚有周旋空间。
但更多品牌落在及格线上下甚至低于50%。长安、小米、小鹏完成率刚刚跨过50%门槛,理想接近60%,看似差距不大,换算到月度指标之后,压力便直观显现。理想四季度每月需要稳定交付6.6万辆,小鹏月均目标达到7.2万辆,小米汽车的月度要求接近9万辆,对比各家9月实际交付量,需要实现大幅环比增长。长城汽车的挑战最为严峻,前三季度完成率仅42.8%。
之所以出现这样的局面,根源在于年初目标设定普遍偏乐观。2025年车市回暖,不少车企基于去年的增长曲线制定2026年规划,却低估了消费端的观望情绪。国内乘用车市场整体需求进入存量阶段,消费者购车决策周期拉长,叠加产品迭代速度加快,用户等待新款车型的意愿增强,直接拖累上半年到店转化。燃油板块的压力更为突出,传统车企老款车型库存持续累积,部分合资品牌门店客流下滑明显,只能依靠阶段性让利维持走量。
即便是体量庞大的上汽集团,同样不能掉以轻心。定下500万辆的年度目标,四季度月均要冲击60万辆以上。冲刺目标不只是数字游戏,更关系到企业全年营收、供应链排产以及行业龙头位置的争夺。
新势力群体内部冷热不均。蔚来凭借稳定的高端用户基盘,完成率超过64%,压力相对可控;理想、小鹏、小米则处在爬坡攻坚阶段,新品投放节奏直接决定四季度订单量。新势力普遍高度依赖新品拉动销量,一旦新车型交付不及预期,就会直接拖累整体交付数据,抗风险能力相比传统大厂更弱。
四季度生死冲量:新车、权益、海外多线并举
留给车企的时间已经不多,进入四季度,整个行业的打法已经从日常经营切换到冲刺模式。各家不再拘泥单一手段,而是组合拳出击,一边加速新车投放,一边调整终端政策,同时加大海外市场出货,全力填补销量缺口。
产品端,新车集中上市成为拉动订单的核心抓手。10月、11月将有多款重磅车型集中亮相交付,覆盖家庭SUV、MPV、中型轿车等主流细分市场。车企选择在年末节点投放新品,一方面利用国庆车展、年末团购带来的客流高峰快速集客;另一方面,全新车型可以避开老款车型的价格内卷,用产品力吸引愿意尝新的客户,相比单纯降价,对品牌价格体系冲击更小。
终端营销层面,油电策略出现明显分化。燃油车库存压力更大,部分品牌直接采用限时一口价、大额现金直降,快速清理老旧库存,避免年末库存过高占用资金。新能源品牌则尽量规避官方降价,转而采用叠加权益的方式:置换补贴加码、保险减免、长周期低息甚至零息金融方案,部分品牌推出限时购置税兜底政策,降低用户购车门槛。这种方式可以在拉动订单的同时,保护官方指导价,防止老车主维权,是新能源品牌更偏好的脉冲式促销。
除国内市场之外,出海成为很多车企的重要增量来源。国内市场内卷加剧,海外市场成为增量蓝海。上汽、奇瑞、广汽等品牌持续加大海外布局,东南亚、中东、拉美市场的交付量快速增长,海外出货量可以对冲国内零售端的疲软,分担国内市场的销量压力。不少车企将一部分产能调配至海外订单,以此抬高整体销量,缓解国内终端促销带来的利润损耗。
但这套冲刺方案也暗藏隐忧。终端大规模让利,会持续压缩经销商利润,部分经销商库存高企、资金链紧张,对厂家的政策依赖性越来越强。过度依赖权益刺激带来的订单,很多属于提前透支明年一季度需求,属于“寅吃卯粮”。大量订单集中在年末交付,对工厂产能、物流运输、售后交付体系提出极高考验,如果产能跟不上订单,容易出现交付延期,损害品牌口碑。
同时,今年“金九银十”的成色已经明显不如往年。消费信心没有出现根本性回暖,促销带来的大多是观望客户的短期转化,很难创造大量新增需求。这意味着即便车企投入巨大营销资源,销量提升的上限依然有限。部分车企已经做好预期管理,不再执着硬冲年初目标,优先控制库存、守住现金流,避免为了冲量牺牲利润。
百姓评车
2026年前三季度的销量数据,撕开了国内车市存量竞争的真实底色。多数车企目标完成率不足六成,四季度这场收官之战,早已不是单纯争夺销量排名,而是一场关乎渠道健康、利润安全和企业战略节奏的生存考验。年末集中上新、终端权益加码、海外市场发力等手段,会在接下来三个月轮番上演,但短期刺激手段很难改变市场基本面。经过这一轮年末大考,行业分化将进一步加剧,那些只靠价格走量、缺少产品硬实力的品牌,后续会面临更大的经营压力,行业资源会持续向产品、技术与全球化布局更强的头部企业集中。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com