 作者:百姓评车
 来源:百姓汽车
 时间 2026-11-20
 浏览:43558
11月上半月,全国乘用车零售61.1万辆,同比下降25%。年初至今累计零售1558.9万辆,同比下降22%。降幅已超出单一企业的经营范畴,指向整体大盘。
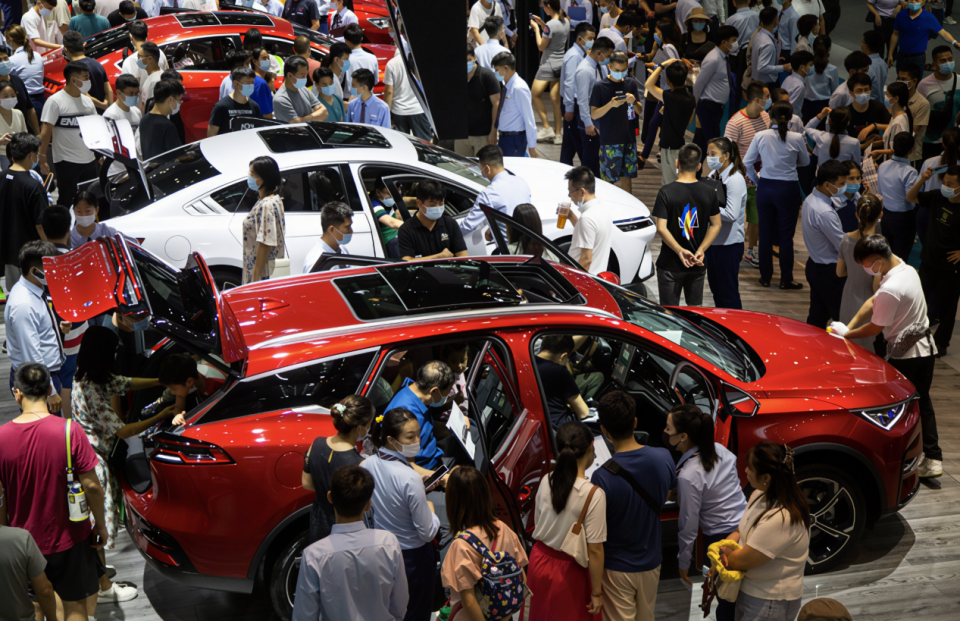
按往年规律,11月属集中成交时段。购置税减半仍在执行,厂商优惠未回收,金融贴息、置换补贴、限时权益均未缺位。依此条件推演,终端本应出现一轮集中释放。可门店的实际反馈与此相反:客流未减,成交后移。往年客户落座先议折扣,今年先问年底是否还有下降空间。
客观的利好还都在,可消费者依然意愿不强。这种背离,构成当下车市的核心矛盾。
“年末冲量”失效
消费者的迟疑,首要诱因是持续的价格扰动影响了消费预期。从年头到年尾不停的让利活动,已经改变消费者对价格底部的判断,多数潜在购车群体不再认可年底是最优入手窗口,即便各项促销权益维持原有力度,也难以驱动即时成交。
2026年新能源车由免征改为减半征收,每辆乘用车减税上限由3万元下调至1.5万元。政策仍在,但支持力度已经退坡。减免上限下调,对中高价位车型的购车支出影响更为直接。更关键的是,2025年12月免征到期前的集中成交,提前消耗了本应在今年释放的置换需求,存量置换空间被阶段性压缩。
第二,保值率的快速下行,正在削弱消费者的置换意愿。一辆使用六年的合资B级车,去年置换评估价约6万元,今年不足5万元,一年之内缩水接近两成。旧车贬值幅度超过新车给出的优惠空间,多出的成本最终需要车主自行消化,置换的经济可行性随之消失。消费者回避换车的原因,在于车辆残值缺乏稳定保障。
第三层因素,则是来自技术迭代。电池、智驾、平台按年更新,今年购入的智驾方案,明年存在代际落差。客户将比价周期由两周延长至一个月以上,其诉求是获取产品的确定性。优惠只能调整交易价格,无法消除产品迭代带来的焦虑,最终转化为持续等待的决策行为。多重约束叠加,成交时点被持续后移,需求释放节奏与传统旺季窗口发生错位。
“销售节奏”失效
消费端的核心约束在于市场预期,行业端的分化信号同样清晰。11月1日至15日,厂商批发72.2万辆,同比下降23%,较上月同期增长11%;同期零售61.1万辆,同比下降25%,较上月同期下降6%。批发环比上行、零售环比走弱,两组数据的背离,反映车企发车节奏与终端真实承接能力出现错位。
经销商资金被库存持续占用,库存深度走高之后,多数主体会转向保守,减少主动拿车、压缩营销投入;当然也有部分经销商选择加码让利加速出清。流通端的约束,和终端需求偏弱是并行存在的两组矛盾。
市场对11月下半月的回暖期待,集中于广州车展的新车引流,以及年内截止的以旧换新政策红利上,这两类拉动都属于事件驱动,不再依托传统旺季自带的消费惯性。价格工具的边际效应也在持续衰减,官降、地方补贴、金融贴息常年滚动投放,旺季特惠的稀缺属性已经消失。常态化让利一方面削弱消费者即时购车的紧迫感,另一方面也在一定程度上约束无序降价,规避快速踩踏式崩盘。
新车投放已经打破传统季节周期。车企不再把新品集中押在金九银十、年底冲量上,上市节奏均匀铺开,行情由产品节点驱动。新品轮番登场不断分流注意力,单款车型的有效热度周期变短,留给订单积累的空间被压缩。
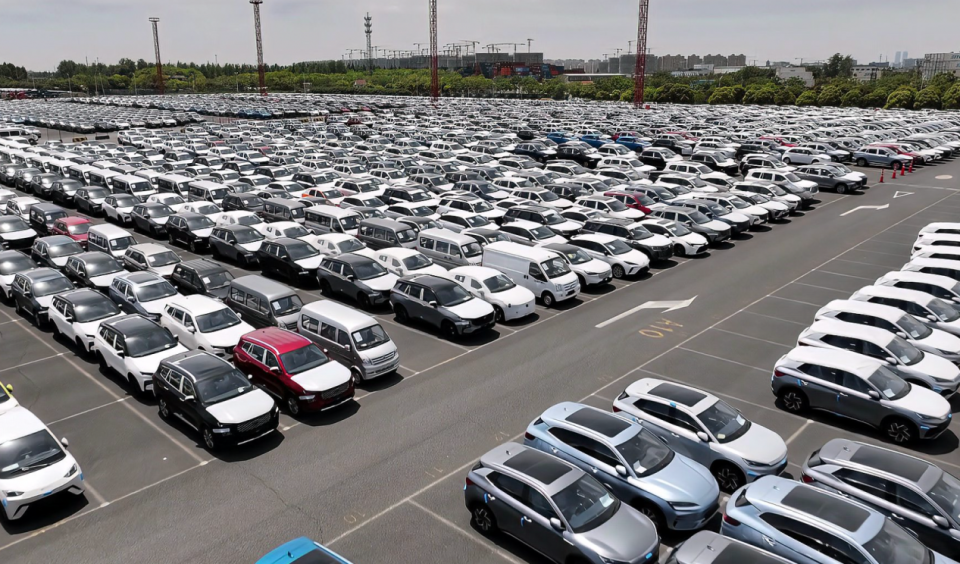
新能源数据需要放在这个框架下解读,11月上半月零售渗透率达到73.2%,该增长来自燃油车更快的需求收缩,并非新能源增幅加快。10月数据同样佐证,渗透率抬升的同时零售规模回落,新能源仅收缩节奏更缓。价格刺激边际减弱、新品热度快速轮换、渗透率依赖结构变迁,共同说明传统旺季红利消退。
百姓评车
旺季失约的原因,在于市场的销售节奏失效。如今优惠全年供给,新车全年投放,旺季不再构成稀缺窗口。车型、价格、政策都不再是稳定的销量抓手,消费者要的是确定性,而市场转型正在把这种确定性丢失了。
车市的结构性博弈,才刚刚拉开序幕。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com