 作者:百姓评车
 来源:百姓汽车
 时间 2026-10-22
 浏览:45493
最近一段时间,国内车市的风向正在悄然转变。速成造车的热潮逐步退潮,上新节奏放缓。这并非车企主动选择保守,而是监管新规与市场反噬两股力量叠加带来的结果。内卷最激烈的时候,不少车企为抢占流量,把车型研发周期压缩至18个月,很多功能寄望于后期通过OTA补齐产品短板。现在,四部门新规征求意见稿对此划定了硬性门槛,靠压缩验证流程抢进度的捷径已经走不通。
市场层面的连锁压力,则在这条合规底线之上层层加码。高频迭代导致多数新车流量周期撑不过一年,老款残值快速下探,前期投入的研发成本很难充分摊销。小鹏、理想、蔚来都先后释放信号,主动放缓大规模硬件迭代,把升级重心转移到软件OTA。节奏放缓之下,行业分化出两条并行路线:一部分车企砍掉表层小改款,依托成熟平台补全验证环节;另一部分选择搁置零散的年度更新,收拢研发资源,等待一轮新的大换代。
行业尚未形成统一解法。
内卷热潮退去
行业筑起红线之后,资本的评判逻辑也发生了深刻变化。前几年造车赛道还处在增量红利期,一场新车发布会,短时间内涌入的订单就能冲到数万,资本自然愿意为这样的新品叙事买单。在当时的逻辑里,份额预期直接等价于估值想象空间。可市场切换到存量肉搏阶段之后,投资人的评判标尺就有了变化,不再单纯追逐订单热度,而是根据单车毛利率、现金流这些硬指标做判断。过于单一的新品故事,再也换不来估值溢价。
此时,车企如果再盲目更新硬件,推出各种改款,本质就是烧钱换短期流量。小鹏、理想高管都公开释放过信号,主动放缓硬件层面的大规模迭代,把资源重心转向软件持续迭代。背后的现实很直白:硬件改动投入高、周期长,小幅更新很难撬动增量订单,投入产出严重失衡,还不如等待一次具备足够竞争力的集中升级。无论是资本还是企业,都不再为无利润的上新买单,曾经风靡一时的车海战术,这条路已经走不通。
再往底层深挖。很多消费者容易忽略,一台车长期的价值锚点,话语权掌握在二手车流通端。主机厂迭代节奏越快,老款车型的折价速度就越夸张。购车群体也慢慢读懂了保值率的信号,一旦预判车辆贬值速度过快,持币观望的心态会明显加重,倒逼新车终端不断放价让利。一套闭环负向循环就此成型:迭代越频繁,残值越低迷;残值越差,新车越难成交。
这类由残值损耗带来的隐性亏损,不会体现在研发经费报表上,却已经成为车企立项评审里不可忽视的权重。对主机厂而言,高频上新不再是增收手段,每一轮仓促更新,都在持续侵蚀品牌的定价底盘,迭代得越快,亏得就越多,这笔账,已经算不下去。
产品迭代转向
对于处于最后一公里的经销商来说,但凡一款全新版本落地,它们就要承担最大的压力。展车铺样、维修工装配套、技师专项培训、备件安全备货,每一项都要持续消耗门店现金流。产品线铺得越杂,仓库里的SKU就越多,库存贬值的风险跟着往上堆。当然不是所有新车型都会遭到抵触,但总归是少数。那些只用来短期博流量、走量预期不明的新款,越来越多经销商投资人开始用脚投票,不愿接盘。过去主机厂减产,渠道多半要抗议;如今库存压力大的经销商,反倒会对减产投赞成票,这种反差,放在几年前很难想象。
供应链端的约束同样存在,但也要区分改动幅度。如果只是配色、饰板微调,很多时候可以复用原有模具;一旦涉及外观、内饰大面积重塑,往往就要新开工装。模具成本要依靠车型全生命周期的销量慢慢摊销,现在不少改款车型预期销量有限,多数供应商会对这类新项目保持谨慎,不愿轻易扛下模具投入的风险,选择观望收缩。只有深度绑定的核心供应商,才会为了锁定长期合作承接这类投入。
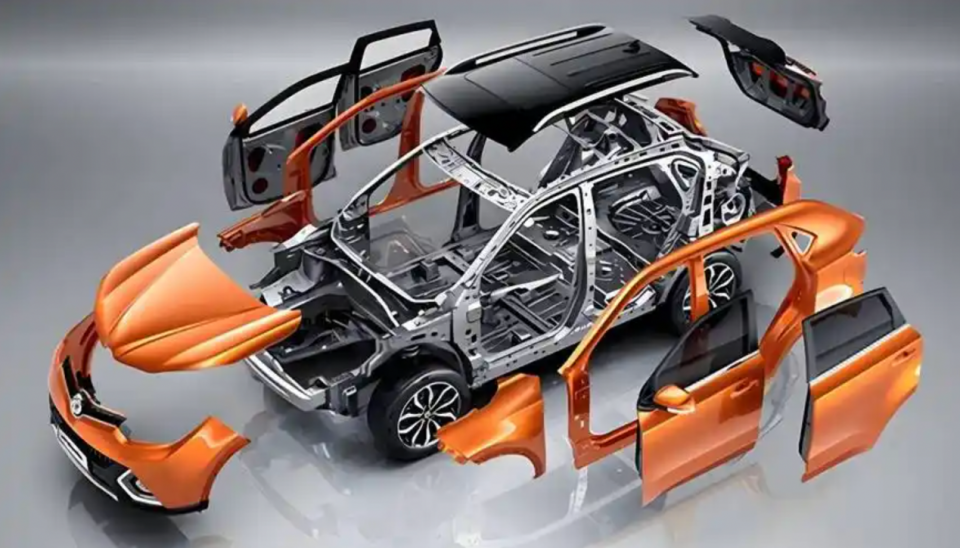
你看,这几项带来的隐性代价,不会记在主机厂直接的研发预算里,也不会出现在发布会的宣传话术里,却会变成立项评审桌上绕不开的约束条件。基于此,各家车企交出的答卷也就各不相同。理想L系列稳住车身基础轮廓,迭代重心持续押注智驾、电池与悬架底层技术;新一代小米SU7则愿意吃下更高沉没成本,在车身大体不变的前提下同步升级底盘、电控、高压平台整套硬件,用深度性能升级去竞争;领克03的操作则是“保持底子、套件改进”。无论是哪种,都是其中风险可控的策略路径。
这既不是单纯偷懒,也不是盲目激进,是多方权衡后的选择——保住走量基本盘,同时手握一个具备传播力的爆点,最大限度压低项目沉没成本。
百姓评车
所以行业的慢,不是集体想通了,是集体被算明白了。增量时代不计成本抢份额的那套玩法,在资本、经销商、供应商和老车主四方都不再买单之后,自然就走到了尽头。法规只是把最后一层窗户纸捅破,底下的原因早就烂在那里。以后评判一家车企,别光看它发布会说了什么,多看看它的经销商仓库、二手保值率和供应商的模具订单——那些地方,才藏着行业真正的心跳。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com