 作者:百姓评车
 来源:百姓汽车
 时间 2026-10-16
 浏览:46471
金九银十,本该是车市一年里最热闹的时候。可销量数据一出来,很多人又被拉回了现实。1到9月,国内乘用车累计零售1333.4万辆,同比下滑21.7%。9月单月零售170.2万辆,同比跌了24%。9月新能源零售114.1万辆,渗透率冲到67.1%,差不多占到市场三分之二,新能源板块自身销量反而跌了12%。更扎心的是,占市场七成以上的头部厂商,9月零售目标环比增长还不到10%。连卖得最好的一批人,都没了底气。
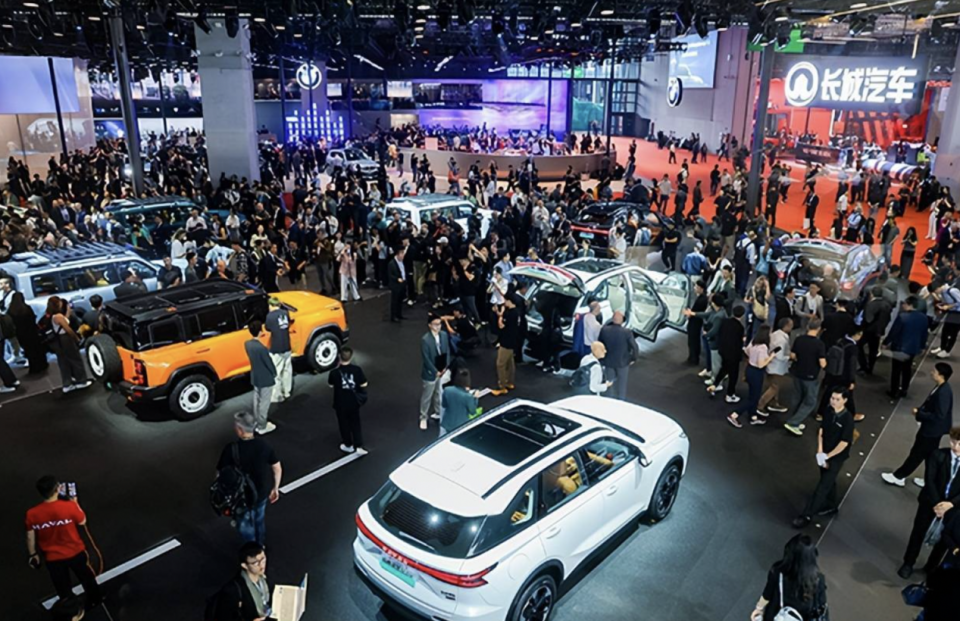
摩根大通的一份行业报告预测,2026年国内乘用车零售1896万辆,比2025年少21%,2027年再降5%,到1801万辆。数据摆在这,行业开始急着找答案。有人说答案是整合,一汽、广汽的业务协同就是信号;有人说是政策刺激。这两个答案,听着都挺有道理,但都值得打个问号。
产能过剩是绕不开的问题
先看整合。不少市场观点,将一汽、广汽的业务协同解读为供给侧改革的明确信号,这次协同本身具备市场化降本与资源优化的初衷,但市场容易高估它的立竿见影。二者都是体量庞大的国资车企,账面资产可以归并,但产能利用率不会靠着一纸合作协议自动抬升,旗下弱势品牌,也不会仅凭“协同”二字就快速补齐竞争力。
回看过往案例,国内车企之间的国资整合,大多止步于共享采购、联合研发、渠道共用这类层面。这类举措本质是压缩采购、研发端的重复开支,属于节流降本,并不直接削减过剩产能。
真正意义上的行业出清,完全是另一套叙事。它意味着低效产线关停,富余员工转岗安置,地方政府需要接受税收流失与就业波动带来的阵痛。这也是资本市场乐于反复渲染“协同价值”,却刻意回避“产能退出”话题的根源。资本习惯把企业间的合作动作,放大成产业变革的强信号,但信号本身,不等于落地结果。
当下车市的病根,在于持续的产能过剩,市场供给总量远大于真实消费需求。单纯把几家企业捆绑合并,只是把过剩产能换个主体继续存续,总量没有缩减。产能过剩这笔账,依靠合并重组很难抹平。行业最终的供需平衡,终究要依靠低效主体的淘汰出清才能完成。
政策刺激只是一剂麻药
再看政策和价格。终端整车折扣长期稳定在15%至16%区间,大量成交依靠让利换取。行业呈现出一个扭曲的现状,销量实质没有扩张,持续走高的反而是终端优惠幅度。零跑下调2026年盈利指引,正是价格战持续侵蚀企业利润的典型样本。
车企以降价换取订单的同时,还要承接存储芯片涨价、铜铝等大宗原料波动,叠加汇率变化带来的汇兑损耗,整车毛利被持续压缩。压力顺着产业链向下传导,经销商承受的冲击更为严峻,头部经销商集团中升2026上半年自由现金流转负,只能依靠亏本清库存维持资金周转,渠道端的经营压力,也被行业研报持续关注。
国内市场造血能力持续减弱,海外业务便成为车企利润最后的安全垫。奇瑞超过九成利润来自海外市场,吉利海外利润占比也接近半数。一旦海外市场被关税、配额等贸易壁垒限制,车企将失去这一重要利润来源,形成深层次的行业损伤。
市场普遍寄望四季度借助年末冲量、购置税刺激迎来一轮回暖。这一波行情大概率会兑现,但本质属于脉冲式反弹,其中很大一部分来自需求前置透支。不少消费者抱着末班车心态集中下单,担心次年补贴或者优惠收缩。这类提前释放的购买力,会分流一部分原本计划放到明年的购车需求。
站在这个节点,很多人会进一步追问:倘若四季度透支过后,明年车市继续走弱,会不会有力度更强的救市政策出台?但我们需要清楚,政策最多只能暂时托住需求底线,解决的只是短期销量问题,解决不了产能过剩、盈利持续承压这些深层矛盾。
百姓评车
当前车市最核心的问题,是市场到底能消化多少产能,过剩产能带来的问题该如何化解。一汽、广汽的协同合作,只是行业产能出清的开端,远不是收尾。未来有可能出现的政策鼓励,都只是用来争取缓冲时间的办法。2027不会是行业修复的年份,而是偿还前些年大规模扩张欠下债务的一年。
与其把精力放在猜测政策、赌短期销量反弹,市场需要把关注点放在两件事。一是企业现金流,判断谁最先扛不住压力;二是市场退出机制,看哪些品牌真正退出市场。未来还会有更多企业整合,也会不断有刺激政策落地,但市场本身不会作假。
等到终端让利依旧撬不动订单,行业出清的答案,自然会浮出水面。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com