 作者:刘心刚
 来源:百姓汽车
 时间 2026-10-13
 浏览:46472
2026年的金九旺季,一件耐人寻味的事情正在发生,鸿蒙智行(37490辆)、蔚来(37408辆)、极氪(37216辆)三家,月销差距仅仅只有百余台。外界不断渲染第二梯队厮杀惨烈,内卷已经抵达白热化。可我们不妨多存一份疑心:这百余台的差距,究竟是硬碰硬实力的分野,还是时代洪流之下,被环境裹挟出来的一种短期胶着?
正所谓,台上锣鼓依旧喧天,台下人的悲欢,却未必全部写在看得见的数字之上。很多分析只愿意拿销量报表下结论,却很少愿意叩问报表背后,每一家企业真正的生存底色。我们看见3万辆这道门槛横亘在一众腰部车企面前,旺季临门却集体难以逾越,分层固化的论断四处流传,但这个固化,到底是企业能力的定局,还是市场大环境施加的枷锁,这件事,值得我们拆开细细打量。
销量差距不大
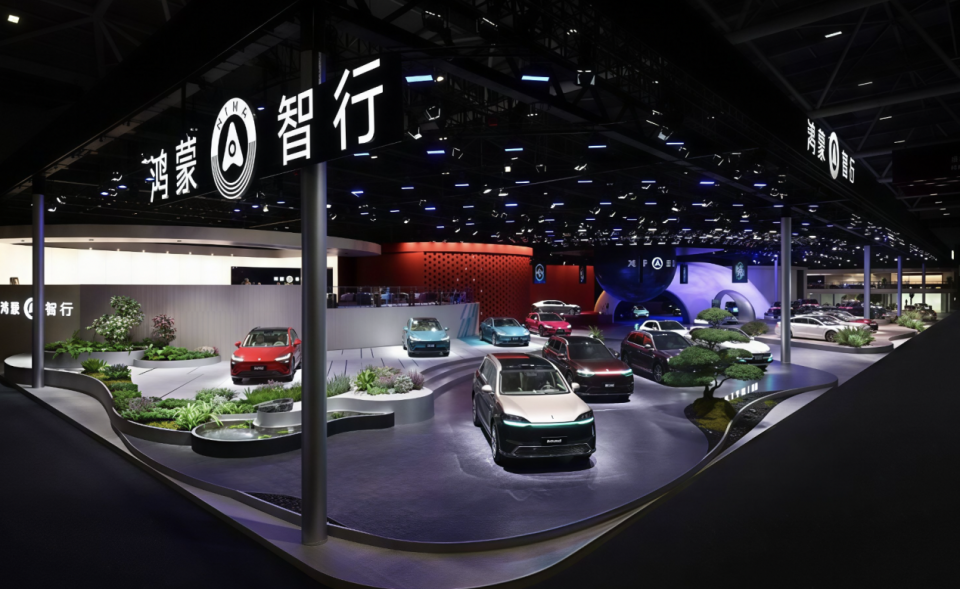
我们先来看这一组看上去无比接近的数字。鸿蒙智行滑落三万关口,新旧车型迭代青黄不接;蔚来难得拿到同比环比双增长,子品牌增量却是不及预期;极氪拥有新势力当中亮眼的同比增幅,可9月环比几乎停滞,寄予厚望的全新车型销量快速回落。三家报表上的交付数字,相隔不过几百台。大家乐于渲染短兵相接,仿佛三者只需要再往前跨一小步,便能突出重围、拔剑四顾。
世人看榜单,习惯把交付数字当作唯一标尺,就像看戏只看台上演员身段是否齐整,却不去深究每个人台下背负的包袱。几百台的差距,存在多种潜在成因:有可能来自渠道单周交付节奏的波动,也可能是新车处于产能爬坡阶段带来的扰动,亦会受月末统计口径差异影响。把短期月度数字的毫厘之差,直接等同于企业长期实力高下,这本身就是一种偷懒的解读。
更值得警惕的,便是那一道难以突破的三万月销门槛。众多腰部新势力反复撞击这道门槛,金九的消费刺激之下,依旧很难实现实质性跨越。不少观点就此判定行业分层彻底固化,认为它们已经摸到自身天花板。但我们要反问一句,困住他们的,究竟仅仅是车企自己的产品吗?
2026年新能源大盘红利褪去,消费端整体趋于保守,地方补贴阶段性退潮,库存高企,价格倒挂四处蔓延。外部大环境如同一张收紧的网,笼罩住所有身处其中的玩家。头部零跑能够冲破十万,依托极致定价和出海增量,属于特例。对于处在中段的品牌,国内存量博弈之下,每多卖出一台车,都要付出更高的营销、渠道、让利成本。三万这个数字,或许不完全是企业能力的上限,更像是国内存量市场,当下给非头部车企划下的一道结界。
背后的真实情况
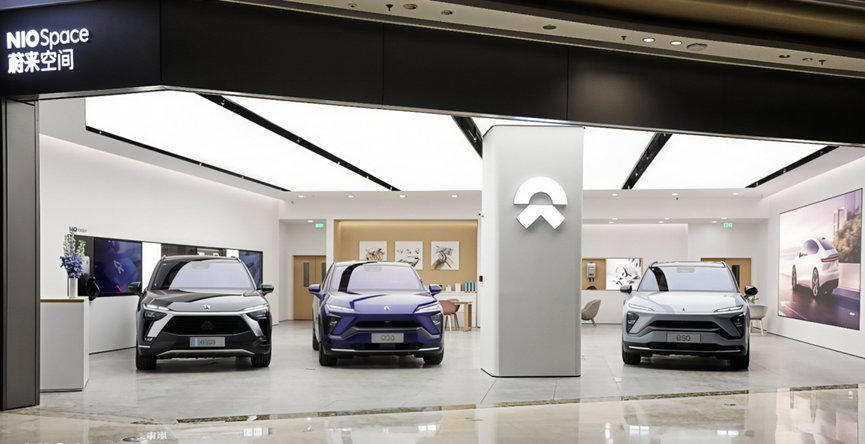
胶着的月度销量背后,各家选择的破局路径已然分化。鸿蒙智行集中投放三款全新车型,希望依靠扩充产品矩阵填补新旧迭代带来的销量空档,将市场舆论热度转化为实实在在的终端交付;蔚来以ES8作为基本盘托住大盘,持续打磨换电体系对乐道、萤火虫子品牌的赋能效应,理性接纳乐道现阶段增量不及预期的现实;极氪凭借大车战略收获市场红利,但寄予厚望的新品表现不及预判,迫使团队重新复盘产品定位与市场判断。
月度交付只是某一个时间切片的数字,只能反映当下的市场结果,却很难完整呈现车企正在布局的长线伏笔。产品储备、品牌矩阵调整、供应链优化这些埋在台面之下的动作,不会立刻体现在当月销量报表上。
如果将观察周期拉长至一个季度,再纳入海外市场变量来综合评判,几家车企的行业位次依旧存在变动的可能。当下国内存量内卷已经趋于极致,无休止的价格战持续压缩企业利润空间。倘若车企仅仅局限于国内市场进行同质化缠斗,即便奋力冲破三万台这道门槛,很快又会遭遇下一道增长壁垒。
不少观察者把中端市场的激烈竞争简单归为产品力层面的比拼,却陷入视野的局限。突围的答案并不完全藏在每月更新的国内销量榜单里,外部市场机会、体系能力建设,同样是改写行业格局不可忽视的关键变量。
百姓评车
鸿蒙智行、蔚来、极氪的几百台之差,是2026年新势力行业极具迷惑性的镜像。它向我们展示了存量时代汽车行业的表层厮杀,却也容易遮蔽背后真实的困境与出路。三万台的月销门槛横亘眼前,一半来自车企自身产品、矩阵与运营的短板,另一半,则来自整个消费大环境带来的外部束缚。
新势力的决赛圈已经靠近,但决赛的赛场,取决于多个因素。产品打磨、成本控制、渠道经营、海外开拓,诸多变量都还在持续发酵。热闹的榜单背后,更需要我们多一分审慎的质疑,拨开短期制造出来的假象,去看见数字之下每一家企业真正的底气与隐患。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com