 作者:百姓评车
 来源:百姓汽车
 时间 2026-09-29
 浏览:54650
日前,长安汽车已通知成立AD协同发展部,AD取自阿维塔(AVATR)和深蓝(DEEPAL)首字母,实质性推进阿维塔与深蓝汽车的整合。
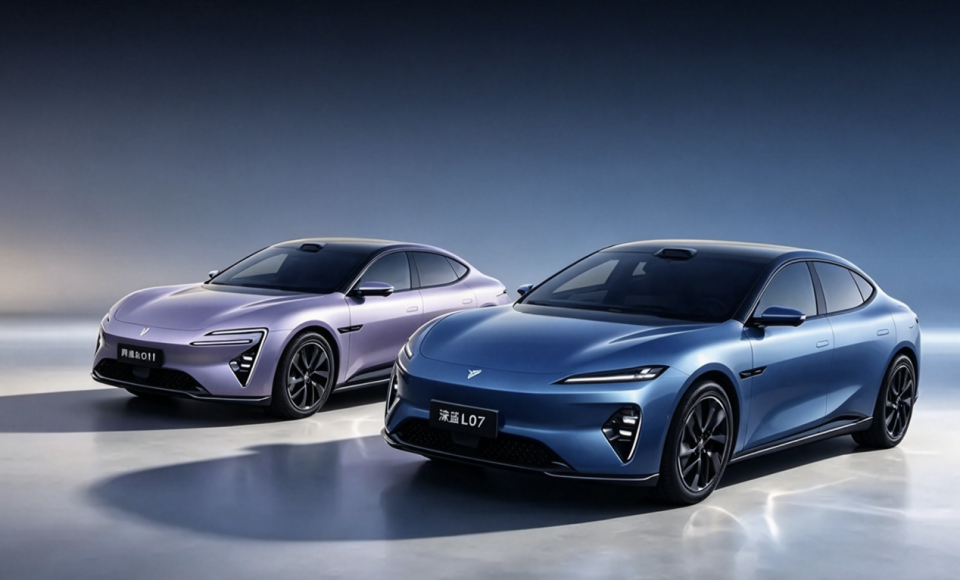
行业看待长安深蓝与阿维塔的组织整合,大多停留在表层标准答案:精简冗余团队、降低内耗、年底完成整合、助力阿维塔IPO。但真实的商业变革还有更深层面的考量,它通过不对称权力分配、单向技术托管、主动构建内部交易,重塑了深蓝、阿维塔的底层身份。
这不是一次善后式整合,是一次前置性架构再造。看懂这一层,才能读懂长安2030年150万中高端销量目标的真正落地逻辑。
协同不是合并
市场最大的认知误区,是把这场变革定义为“为IPO铺路、清理同业竞争”。恰恰相反,长安汽车做了车企上市以来反常识的操作。多数车企冲击IPO时,为保障主体独立性、降低审核风险,都会尽量压缩非必要的内部关联交易,弱化集团强干预,确保上市业务经营边界清晰、可控可查。但长安汽车这次,是主动创造、制度化、常态化内部关联交易。
集团层面设立一级AD协同部统管两大品牌后台体系,同时明确规则:阿维塔搭建造型、产品开发、平台技术三大核心中心,承接深蓝委托的研发业务;深蓝撤销自有研发单元,保留品牌、渠道、用户运营与产品定义权。
这就推翻了行业旧有逻辑。它不是为了减少关联交易,而是把关联交易做成可持续商业模式。阿维塔从此不再只是“只卖车”,阿维塔招股书里新增深蓝委托订单,可以丰富阿维塔营收模型,证明它的平台技术具备对外商业化能力,不再只依赖自有车型销售。
当然,风险同样随之产生。如果未来深蓝订单占阿维塔技术收入比重过高,会被质疑上市公司独立性。从这个角度来看,AD协同是在用一种更复杂的业务安排,换取更大的长期想象空间。
与此同时,这套架构从根源解决了新能源车企最头疼的“品牌内卷”。过去深蓝、阿维塔存在潜在的竞争关系。深蓝团队为完成年度销量指标,会不断向上试探价格上限;阿维塔为冲销量,会不断下探入门门槛,两个团队各自有预算、产品规划权,自然在25万附近互相挤压。
而此次重构从制度上掐断内卷源头:阿维塔和深蓝全部通过AD协同部统筹,内部无序竞争将得到纠正,取而代之的是有序格局。
整合早已进行
本次深蓝与阿维塔的整合,源头来自今年4月21日长安汽车全球战略发布会发布的“1445”顶层战略。彼时,长安董事长朱华荣官宣两大新能源品牌战略性整合方案,明确2030年深蓝、阿维塔组成中高端品牌集群,达成150万辆整体产销规模,其中深蓝承担100万辆规模化任务、阿维塔承担50万辆高端增量,同时要求双品牌海外销量占比突破40%。
根据官方规划,整合框架将于2026年底落地成型。通过中后端研发、供应链、人力、财务等体系深度打通,削减双品牌运营带来的资源重复投入问题,官方测算共享板块可实现20%至30%的成本优化。
深蓝2025年完成32.5万辆交付,市场规模稳步扩容,现阶段仍处于规模化培育周期;阿维塔2025年实现12.27万辆交付,2026年上半年市场节奏有所调整,高端新能源赛道整体放量节奏趋于审慎。面对新能源市场竞争加剧、行业同质化内卷加剧的大环境,双品牌独立运营模式存在资源分散、体系效能不足的问题,通过统筹整合、资源聚合,能够进一步提升整体经营质量与市场竞争力。
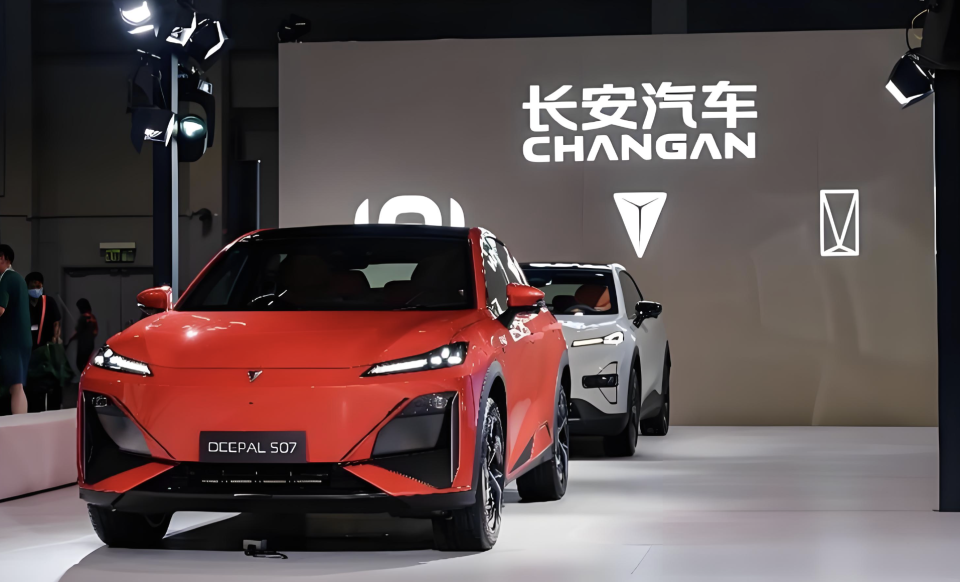
历经数月铺垫,此次整合在今年9月进入实质性落地阶段。长安正式成立集团一级AD协同发展部,统筹两大品牌后台共享业务,配套搭建多套二级职能中心,统一承接双品牌后台委托工作。长安在7月已明确整合底线:前端品牌运营、销售渠道、用户服务完全独立,不做品牌合并。截至目前,顶层组织架构搭建完成,人员划转、业务移交、资产委托等核心落地工作仍在稳步推进中。
百姓评车
长安汽车推进的AD协同架构,没有选择粗暴合并品牌、砍掉冗余团队的传统方式,而是通过不对称职能划分、制度化技术托管、合规化内部商业闭环,搭建起一套全新分工体系,从组织层面缓解了内部品牌错位内卷的行业顽疾。
但机制创新必然伴随精细化运营考验。其最终成败,不在于组织架构能否顺利落地,而在于长安汽车能否长期拿捏好规模扩张与高端价值坚守的边界,在放量增长与品牌拔高之间,走出一套可稳态运行的双品牌发展范式。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com