 作者:百姓评车
 来源:百姓汽车
 时间 2026-09-19
 浏览:45652
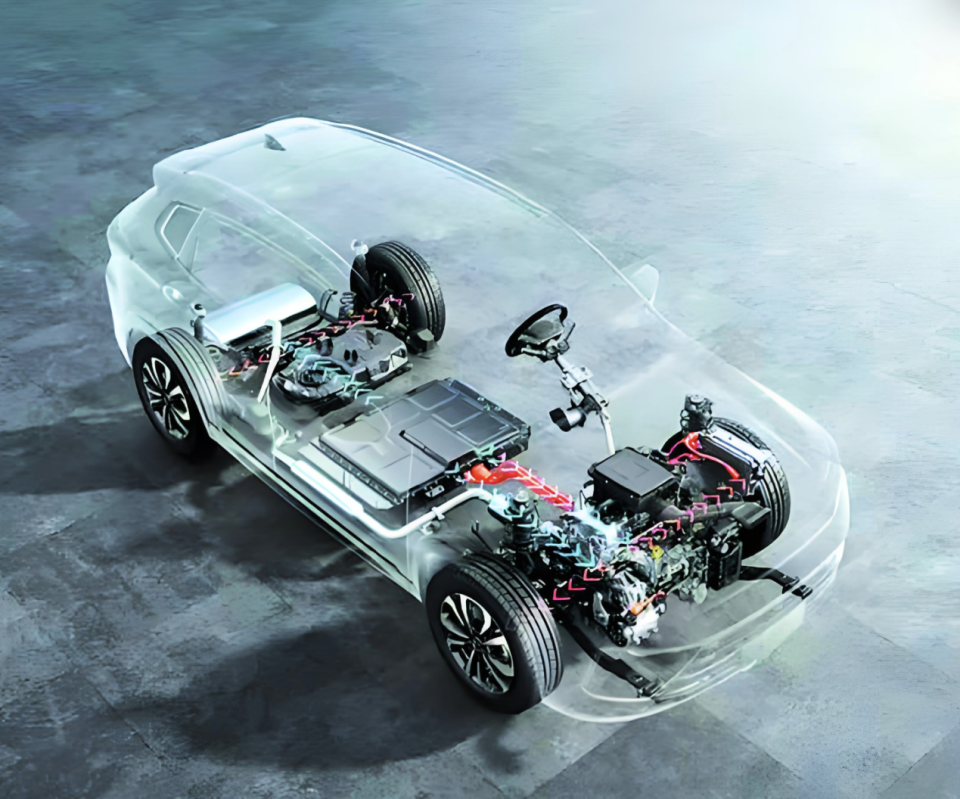
日前,理想汽车开启核心自研技术商业化外供。据了解,理想汽车已对外开放马赫智驾芯片、斯科半导体碳化硅模组、全套自研增程系统三大成熟量产技术,并通过主体拆分、独立运营推进市场化落地。
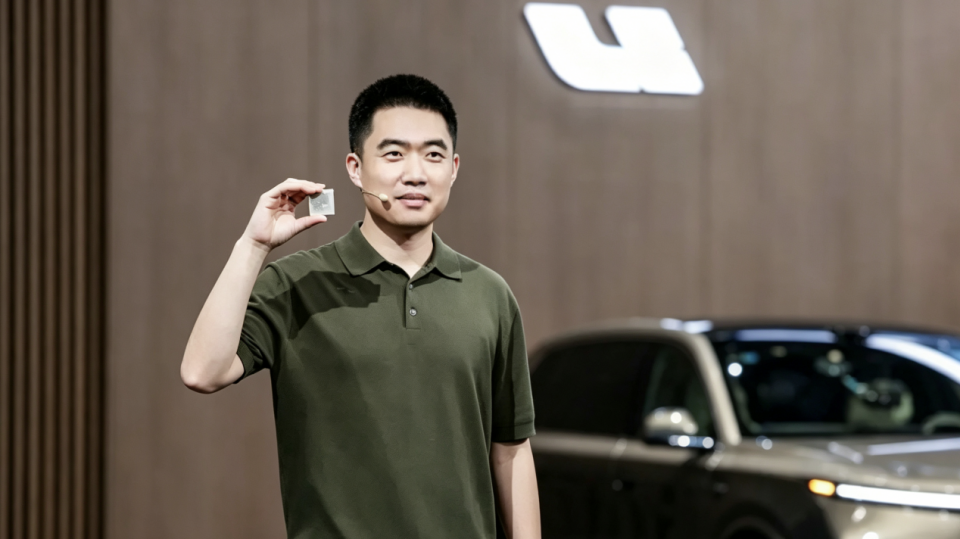
其中,马赫芯片由全资子公司芯创智核独立运营,量产的M100芯片在配套自有车型外,积极拓展外部合作场景;斯科半导体独立运作、规划外部融资,依托8英寸晶圆产能对外输出车规级碳化硅产品;自研增程系统凭借专利技术优势,全面开放整套行业解决方案。
与此同时,理想划定明确技术边界,定制化程度极高的自研电池与电芯暂不对外供应,优先适配自有车型。这套差异化布局,既能摊薄长期自研成本、开辟全新收入曲线,也可通过独立主体隔离商业信息,规避同业竞争的利益冲突。
重资产自研的无奈
很多人看理想汽车开放自研技术外供,只当是车企拓宽营收的常规操作,属于锦上添花的商业加分项。但这套看似光鲜的商业化布局,远不止“变现赚钱”这么简单。
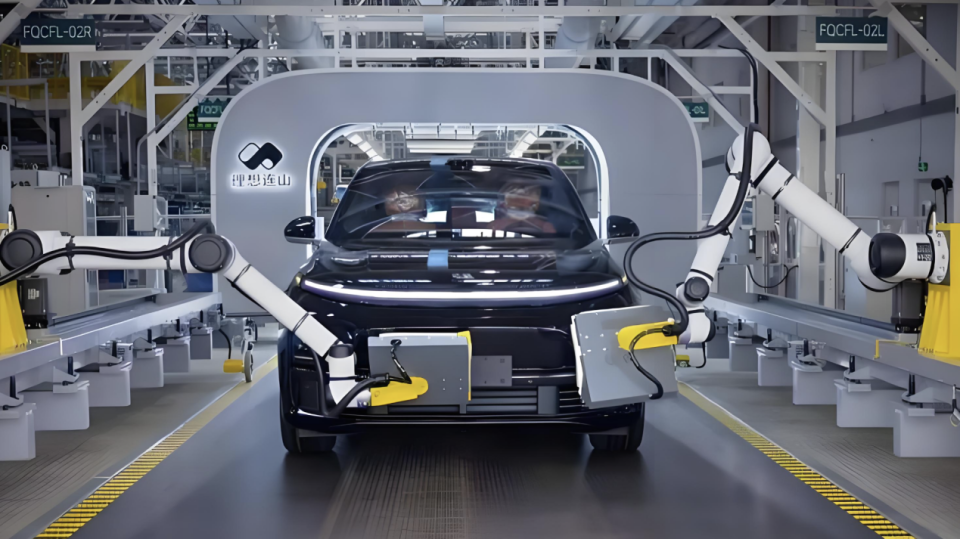
理想汽车的布局,分寸感拿捏得格外清醒,也格外矛盾。已经经过量产打磨、稳定性成熟的马赫智驾芯片、碳化硅模组、整套增程系统,全部放开对外合作,拆分独立运营、对接外部资本,把沉淀多年的自研工程能力推向市场。但关乎整车最核心的电池、电芯技术,完全锁死,只供自己车型使用,绝不外流。
一放一收之间,看似是精准的商业取舍,实则是当下新势力自研玩家的共同无奈。剥开表层的创新叙事就能发现,这不是车企主动炫技、刻意突围,而是行业卷到极致后,被逼出来的自救行为。
这几年,头部车企all in全栈自研,芯片、半导体、动力系统的研发投入只增不减。巨额的设备投入、技术迭代成本,过去全靠卖车利润兜底。可车市竞争越来越卷,单车利润越压越薄。只靠自家车型消化高昂的研发开支,这套闭环模式早已撑不住。
行业只愿意歌颂自研带来的技术进步,却闭口不提重资产自研堆出来的成本包袱。技术外供,说到底就是车企为了摊薄沉没成本、摆脱卖车盈利绑定,给自己找的一条缓冲出路。
但这条路,从诞生之初就自带解不开的矛盾。
开放技术的自我悖论
车企做技术供货,本身就是一套悖论。对外是中立的供应链服务商,要公平合作、开放赋能;对内是贴身肉搏的整车竞品,要守住优势、优先自保。两种身份相互拉扯,贯穿所有合作环节。
不同于普通零件采购,车企核心硬件的合作,是长期深度绑定。涉及后续技术迭代、售后配套、数据协同、版本更新,不是一锤子买卖。这也让同行客户的顾虑从未消失:大家终究是赛道对手,一旦车型正面竞争,资源倾斜的优先级大概率会偏向理想自有产品。外部客户随时面临迭代滞后、配套缩水、技术掉队的风险,天然的信任裂痕很难彻底抹平。
最现实的两难,始终没有标准答案。
放开成熟技术外供,能快速做大规模、分摊巨额研发成本,盘活积压的自研资产。但本质上,就是在给同行送经验、补短板,拉低行业技术门槛,加速竞品追赶的速度,慢慢稀释自己多年攒下的工程化优势。
反过来,为了护着自身壁垒,刻意避开竞品、收缩合作范围,外供业务就做不起体量。降本、增收、盘活技术资产的初衷,最后都会沦为空谈。
放在整个产业维度看,车企技术外供,是行业分工升级的一个趋势。它打破了传统车企单一造车业务的盈利边界。但落到企业个体身上,每一次产业进步的背后,都是无声的博弈和取舍。
开放换增量,就要接受壁垒被稀释;守着核心壁垒,就要错过市场化红利。
行业迭代从来没有两全其美的选择,只有不断权衡的取舍。这种在利益与壁垒之间的反复拉扯,也是所有重自研车企,未来长期要面对的常态。
百姓评车
新能源车企的自研商业化,从来不是光鲜的科技突围,而是重资产内卷下的被动平衡术。产业舆论热衷于歌颂技术开放的进步,却很少承认:现代车企的自研壁垒,高则高矣,但成本也确实高得吓人。
没有完美的商业模式,只有不断妥协的生存方式。未来头部自研车企的真正比拼,早已不是谁的技术更强,而是谁能在对外赋能、对内自保的矛盾里,找到最适合自己的生存平衡点。

扫描分享微信好友

扫描分享微信朋友圈


电话:15501033393
邮箱:3681001@qq.com